News | 28 Octubre 2026
Gestión de capital circulante: ¿cómo optimizan la liquidez las compañías?
La gestión eficiente del capital circulante es fundamental para garantizar la continuidad de las operaciones diarias de las empresas. En un entorno en el que la liquidez ocupa un lugar central en la estrategia financiera, optimizar los recursos destinados a la actividad operativa permite reducir las necesidades de financiación, anticipar posibles tensiones de tesorería y favorecer el crecimiento sostenible de las compañías.
La gestión del capital circulante consiste en administrar los recursos económicos que una empresa necesita para desarrollar su actividad diaria. Su objetivo es garantizar que dispone de liquidez suficiente para hacer frente a sus obligaciones a corto plazo, evitando mantener recursos innecesariamente inmovilizados. Para ello, las compañías deben encontrar un equilibrio entre sus existencias, los derechos de cobro de clientes, los compromisos de pago con proveedores y el efectivo disponible.
Desde una perspectiva financiera, el capital circulante neto se calcula como la diferencia entre el activo corriente y el pasivo corriente. Por su parte, la gestión del capital circulante operativo se centra principalmente en las existencias, las cuentas por cobrar y las cuentas por pagar, elementos que determinan buena parte de las necesidades de financiación de la actividad empresarial.
Una gestión eficiente de estos recursos permite mantener la actividad diaria, mejorar la disponibilidad de efectivo y reducir la dependencia de financiación externa. También ayuda a las compañías a anticipar posibles desequilibrios entre sus cobros y pagos y a disponer de mayor flexibilidad para afrontar nuevas inversiones o necesidades imprevistas.
¿Por qué es importante el capital circulante para las compañías?
La gestión del capital circulante influye directamente en la estabilidad financiera y la capacidad operativa de las empresas. Incluso compañías con cifras sólidas de facturación y rentabilidad pueden experimentar dificultades si no disponen de liquidez suficiente para atender sus obligaciones en el momento de su vencimiento.
Este riesgo puede aumentar durante las fases de expansión. El crecimiento de las ventas suele exigir mayores inversiones en existencias, materias primas y otros recursos operativos. Al mismo tiempo, el incremento de las ventas a crédito puede elevar las cuentas por cobrar, generando necesidades adicionales de financiación antes de que los ingresos se conviertan en efectivo.
Por ello, las empresas deben equilibrar el crecimiento de su actividad, la rentabilidad operativa y la disponibilidad de liquidez. Necesitan recursos para cubrir gastos recurrentes, adquirir materias primas, cumplir sus compromisos comerciales y responder ante posibles imprevistos.
Una gestión eficiente del capital circulante permite reducir los recursos inmovilizados en la operativa, limitar las necesidades de financiación y mejorar la eficiencia en el uso de los activos. Dependiendo de los costes asociados y de las condiciones comerciales, también puede contribuir a mejorar la rentabilidad y reforzar la flexibilidad financiera de la compañía.
Métricas clave del capital circulante
Para evaluar la eficiencia con la que una empresa gestiona su capital circulante, los equipos financieros utilizan distintos indicadores que permiten analizar los plazos de almacenamiento, cobro y pago. Estas métricas ayudan a identificar posibles ineficiencias y a comprender cuánto tiempo permanecen comprometidos los recursos financieros en el ciclo operativo.
Entre los principales indicadores se encuentran:
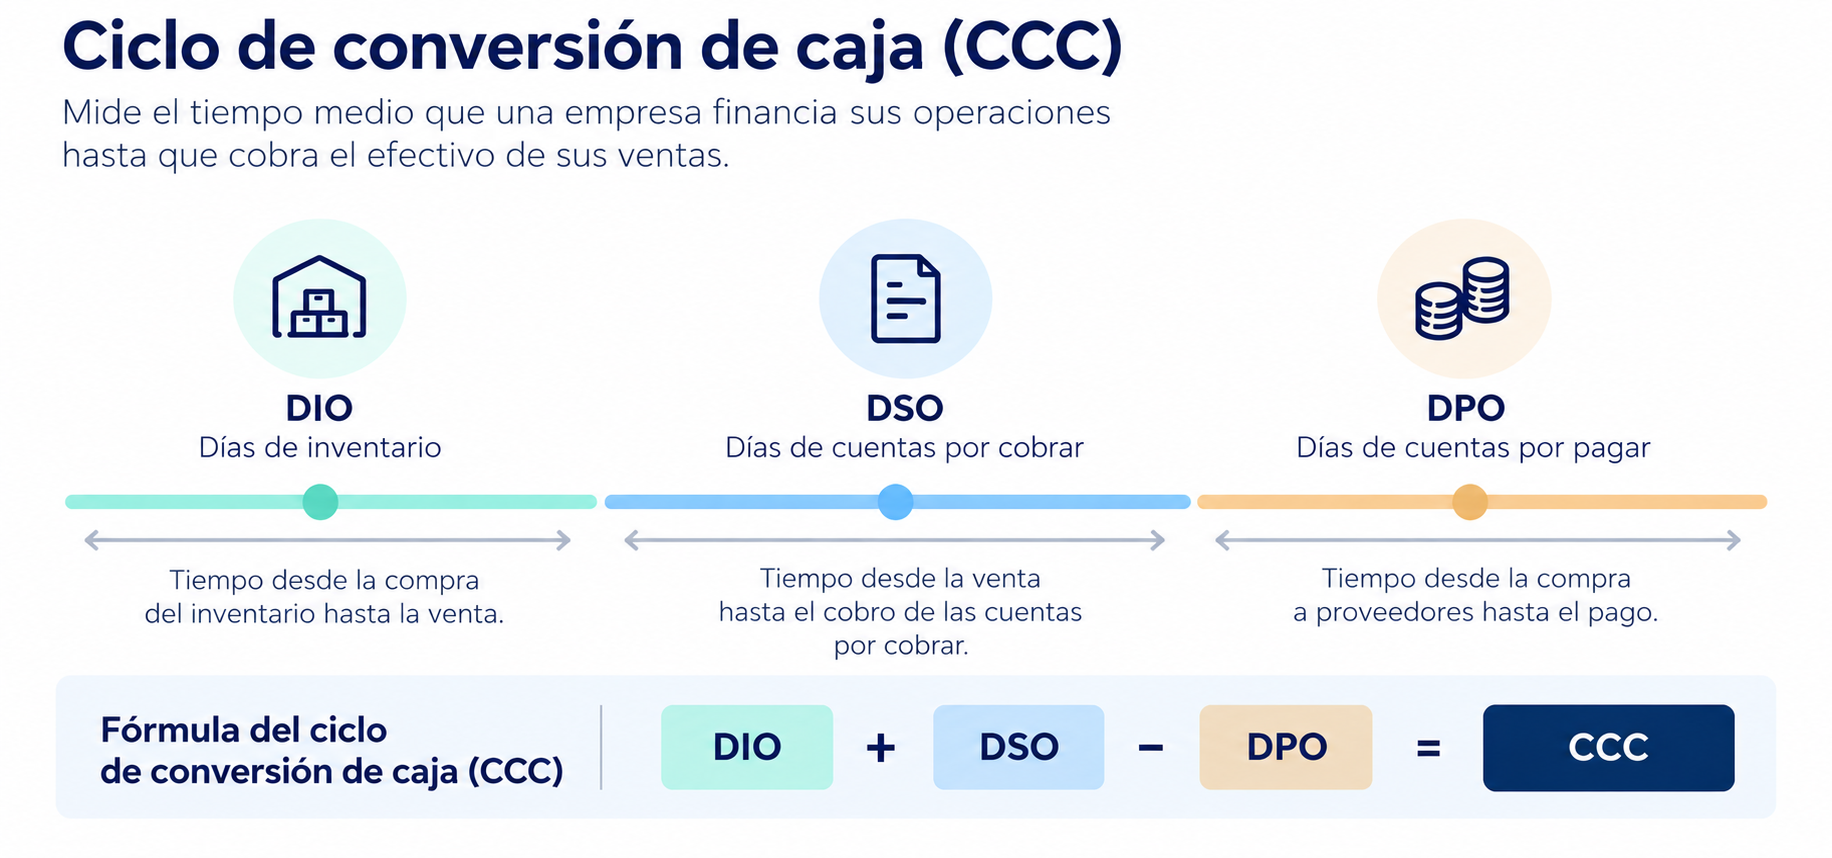
- DIO (días de inventario): mide el número medio de días que las existencias permanecen almacenadas antes de venderse. Un valor elevado puede indicar una mayor inmovilización de recursos, aunque su interpretación depende del sector y del modelo de negocio.
- DSO (días de cobro): indica cuántos días tarda, de media, una empresa en cobrar las ventas realizadas a crédito. Permite evaluar la eficiencia de la gestión de cobros y las condiciones comerciales ofrecidas a los clientes.
- DPO (días de pago): refleja el tiempo medio que tarda la empresa en pagar a sus proveedores. Ayuda a analizar cómo se gestionan los compromisos de pago y su impacto sobre la liquidez.
A partir de estos tres indicadores se calcula el ciclo de conversión de efectivo (Cash Conversion Cycle o CCC), que mide el tiempo medio durante el cual los recursos financieros permanecen comprometidos en el ciclo operativo de una empresa.
Su fórmula es:
CCC = DIO + DSO − DPO
Por ejemplo, si una compañía mantiene sus existencias durante 60 días, tarda 45 días en cobrar a sus clientes y paga a sus proveedores en un plazo medio de 50 días, su ciclo de conversión de efectivo será de 55 días.
En términos generales, un ciclo más corto significa que la empresa necesita financiar durante menos tiempo su actividad operativa, lo que favorece la liquidez. Sin embargo, su interpretación debe tener en cuenta las características del negocio, ya que reducir excesivamente los inventarios o modificar las condiciones de pago puede afectar a la continuidad del suministro y a las relaciones comerciales.
Estrategias para mejorar el capital circulante
La optimización del capital circulante requiere actuar de forma coordinada sobre los procesos de cobro, gestión de existencias, compras y pagos. Las empresas pueden aplicar distintas medidas para mejorar la disponibilidad de efectivo y reducir los recursos comprometidos en su actividad diaria:
- Acelerar los cobros: establecer condiciones de crédito adecuadas, automatizar los recordatorios de pago y ofrecer descuentos por pronto pago cuando su coste resulte conveniente para la empresa.
- Optimizar las existencias: ajustar los niveles de inventario a la demanda prevista y mejorar la planificación de compras y suministros para reducir el capital inmovilizado, sin comprometer la producción ni el servicio al cliente.
- Gestionar los pagos a proveedores: negociar condiciones y plazos de pago que permitan administrar mejor la liquidez, respetando los compromisos comerciales y preservando la estabilidad de la cadena de suministro.
- Prever las necesidades de tesorería: actualizar periódicamente las previsiones de flujo de caja para anticipar posibles desfases entre cobros y pagos y adoptar medidas con suficiente antelación.
- Automatizar los procesos administrativos: utilizar herramientas digitales para agilizar la facturación, mejorar la conciliación de operaciones, reducir errores y evitar retrasos en la gestión de cobros y pagos.
- Recurrir a financiación a corto plazo cuando sea necesario: utilizar instrumentos como las líneas de crédito para cubrir necesidades temporales de liquidez, procurando evitar una dependencia estructural de estas fuentes de financiación.
La combinación de estas medidas permite mejorar la eficiencia del ciclo operativo y adaptar la gestión del capital circulante a las necesidades de cada compañía.
Soluciones financieras de capital circulante
Las grandes corporaciones disponen de diferentes instrumentos financieros para gestionar sus necesidades de capital circulante y mejorar la disponibilidad de liquidez. BBVA CIB ofrece soluciones de financiación especializadas que permiten actuar sobre distintos componentes del ciclo de caja, teniendo en cuenta las características operativas y financieras de cada empresa.
- Financiación de cuentas por cobrar: permite anticipar el cobro de ventas realizadas a crédito y obtener liquidez antes del vencimiento de las facturas. Entre las principales soluciones se encuentra el factoring, mediante el cual una empresa puede ceder sus derechos de cobro a una entidad financiera y acceder anticipadamente a los fondos. Dependiendo de las condiciones de la operación, también puede transferir determinados riesgos de impago. Para compañías con un volumen elevado de cuentas por cobrar, existen asimismo estructuras de financiación basadas en carteras de derechos de cobro y operaciones de titulización de activos, que pueden facilitar el acceso a financiación y diversificar sus fuentes. El tratamiento contable y la transferencia de riesgos dependen de las características de cada operación.
- Financiación de la cadena de suministro: permite mejorar la gestión de los pagos a proveedores y facilitar el acceso a liquidez de las empresas que forman parte de la cadena de suministro. Una de las principales soluciones es el reverse factoring o confirming, que permite a los proveedores anticipar el cobro de sus facturas a través de una entidad financiera. De este modo, pueden recibir los fondos antes del vencimiento, mientras la empresa compradora mantiene las condiciones de pago acordadas. Estas soluciones pueden contribuir a mejorar la estabilidad financiera de los proveedores y facilitar una gestión más eficiente de los flujos de caja.
- Financiación de inventarios: permite a las empresas obtener financiación vinculada a sus existencias, como materias primas, productos en curso o productos terminados, y reducir la presión que su almacenamiento ejerce sobre la liquidez. Estas soluciones resultan especialmente útiles para compañías con ciclos de producción prolongados, necesidades estacionales de aprovisionamiento o elevados volúmenes de inventario. Mediante estructuras adaptadas a las características de los activos y de la operativa, las empresas pueden disponer de recursos financieros mientras mantienen las existencias necesarias para garantizar la continuidad de su actividad.
Además de los instrumentos de financiación, las soluciones de cash management permiten mejorar la gestión de cobros, pagos y posiciones de tesorería. La automatización y centralización de estos procesos facilita una mayor visibilidad sobre los flujos de efectivo y ayuda a las compañías a tomar decisiones financieras con información más precisa y actualizada.
El papel de los bancos en la optimización del capital circulante
La gestión de la liquidez es una prioridad para las compañías que buscan mantener su estabilidad financiera y disponer de recursos para desarrollar su actividad. En este ámbito, las entidades financieras desempeñan un papel relevante al ofrecer soluciones que permiten anticipar cobros, gestionar pagos y atender necesidades de financiación vinculadas al ciclo operativo.
El análisis de indicadores como el DSO, el DIO, el DPO y el ciclo de conversión de efectivo permite identificar oportunidades de mejora y evaluar qué instrumentos financieros pueden resultar más adecuados para cada empresa.
Los especialistas de BBVA CIB acompañan a sus clientes corporativos en el análisis de sus necesidades de capital circulante y en la estructuración de soluciones de financiación adaptadas a sus características. Estas herramientas pueden ayudar a liberar recursos inmovilizados en la actividad operativa, mejorar la disponibilidad de liquidez y optimizar las necesidades de financiación, contribuyendo a una gestión financiera más eficiente y a una mayor capacidad para afrontar los retos del negocio.
Si necesitas optimizar tu capital circulante, anticipar tus cobros o mejorar la gestión de tus pagos, en BBVA CIB podemos ayudarte. Nuestros especialistas analizan las necesidades de tu negocio para ofrecerte soluciones de financiación adaptadas a tu actividad, que te permitan liberar recursos, mejorar tu liquidez y disponer de mayor flexibilidad financiera para afrontar tus próximos retos.